-
無料相談のご予約・お問い合わせ028-678-5655平日9:00~17:00(土日祝日休)
- 相談・お問合せ
無料相談のご予約・お問い合わせ028-678-5655平日9:00~17:00(土日祝日休)
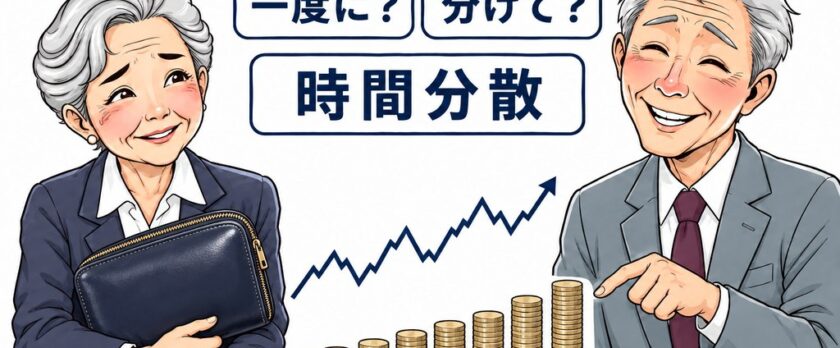
株価が乱高下するときの「時間分散」― 栃木県・北関東で退職金の運用に迷う方へ、相談現場の実例から考えます
この記事の要約
退職金をまとめて受け取ったら、すぐに全額を運用せず、まず「使うお金」と「運用するお金」を分けることが出発点です。運用するお金は、一度に投資する(一括投資)か、何回かに分けて投資する(時間分散)かを選びます。株価の上下が大きい時期は、10回程度に分けて入れる時間分散で「買った直後に大きく下がる」リスクを抑える方法があります。本記事では、絆アセットマネジメントに実際に寄せられたご相談をもとに、時間分散の考え方・具体例・NISAとの組み合わせ方を解説します。
退職金は、多くの方にとって人生でいちばん大きな金額を一度に受け取る機会です。栃木県内でも、宇都宮市や小山市、足利市などの企業を退職された方や、役員を退任されたオーナーの方から、「このお金をどうしたらいいか」というご相談を多くいただきます。
相談現場から
退職金を受け取ったばかりのお客様から「3,000万円ほどを運用したい。でも最近は株価が大きく上下していて、今まとめて入れるのは怖い」というご相談がありました。そこで、まず手元に残すお金を決め、運用に回すお金は10回ほどに分けて少しずつ投資する方法をご提案しました。
「増やしたい」と「減らしたくない」の両方の気持ちがあるのは自然なことです。大切なのは、いつ投資するかを当てようとするのではなく、相場がどう動いても続けられる入れ方を最初に決めておくことです。
運用を始める前に、次のお金は預金で残しておきます。
相談現場から
「収入が不安定になったので、積み立ててきたお金を引き出したい」というご相談は少なくありません。値下がりしている時期に取り崩すと、損失が確定してしまうこともあります。すぐに使う可能性があるお金は最初から運用に回さないことが、長く続けるためのいちばんの備えです。
運用するお金も、目的によって置き場所が変わります。
相談現場から
共働きの女性のお客様から「まとまったお金ができたので500万円を預けたい」とご相談がありました。すぐに商品を選ぶのではなく、まずは何のためのお金か、いつ頃使う予定か、値動きをどこまで受け入れられるかといったご意向を伺い、投資信託と生命保険のどちらが合うかを一緒に整理しました。
証券と保険の両方を扱えるIFA(独立系ファイナンシャルアドバイザー)なら、どちらか一方に偏らずに比べられます。
全額を一度に投資する方法です。投資した後に相場が上がり続ければ、早く投資したぶん有利になります。一方で、投資した直後に大きく下がると、金額が大きいだけに精神的な負担も大きくなり、途中でやめてしまう原因になりがちです。
投資する時期を何回かに分け、毎回同じ金額ずつ買う方法です(ドルコスト平均法とも呼ばれます)。価格が高いときは少なく、安いときは多く買えるため、平均の購入価格がならされます。
たとえば300万円を3回に分け、100万円ずつ買った場合のイメージです。
| 1回目 | 2回目 | 3回目 | 合計 | |
|---|---|---|---|---|
| 投資信託の価格(1口) | 10,000円 | 8,000円 | 10,000円 | ― |
| 投資額 | 100万円 | 100万円 | 100万円 | 300万円 |
| 買えた口数 | 100口 | 125口 | 100口 | 325口 |
1回目にまとめて300万円投資していれば300口ですが、分けて投資したことで325口になり、平均の購入価格は約9,231円に下がりました。
※相場が一方的に上がり続ける場合は、一括投資のほうが有利になることもあります。時間分散は「いちばん得をする方法」ではなく、「大きく損をするタイミングを避けて、続けやすくする方法」と考えてください。
前提:退職金3,000万円を受け取った60代のご夫婦。
| 区分 | 金額 | 置き場所 |
|---|---|---|
| 生活防衛資金・予定している支出 | 500万円 | 預金 |
| 運用に回すお金 | 2,500万円 | 250万円ずつ10回(3か月ごと・約2年半かけて) |
退職金に限らず、ボーナスや相続などでまとまったお金が入ったときも同じ考え方が使えます。実際に「会社の業績が良くボーナスが出たので預けたい」というご相談でも、同じように分けて入れる方法をご案内しています。
相談現場から
株価が下がった時期に、お客様から「私の金融商品は大丈夫ですか?」とお電話をいただきました。そのお客様は毎月一定額を積み立てているので、価格が下がっている時期は、いつもより多くの口数を買えていることをご説明しました。お話を伺ったうえで、予定どおり続けることにされました。
時間分散の途中で株価が下がると、「やめたほうがいいのでは」と感じるものです。しかし下がっているときこそ、同じ金額で多く買える時期でもあります。不安なときは一人で判断せず、運用の目的と期間をもう一度確認するのがおすすめです。
新しいNISAは、1人あたり年間360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯で1,800万円まで非課税で投資できます。年間の枠があるため、退職金を全額すぐにNISAへ入れることはできません。数年かけて枠を使っていく形になり、時間分散と相性の良い仕組みです。ご夫婦それぞれが口座を持てば、年間の枠は合計720万円になります。
相談現場から
「銀行で投資信託を買おうとしたら、マイナンバーがないと手続きできないと言われた」というご相談もありました。NISAや証券口座の開設にはマイナンバーの届け出が必要です。退職金を受け取る前に、口座とマイナンバーの準備を済ませておくと、受け取ってからの手続きがスムーズです。
NISAの使い方は、新NISAの無料相談のページでもご案内しています。
運用の計画は、手取りの金額が決まってから立てます。退職金の税金は、勤続年数に応じた退職所得控除や、iDeCoとの受け取り時期によって大きく変わります。
A. 急ぐ必要はありません。まず生活防衛資金と予定している支出を預金で残し、運用に回す金額を決めてから始めるのがおすすめです。
A. 決まった正解はありません。目安としては1〜3年程度の期間で6〜12回ほどに分ける方法がよく使われ、当社では10回程度に分けるご提案が多くなっています。
A. 基本的には予定どおり続けます。下がっている時期は同じ金額で多くの口数を買えるため、平均の購入価格を下げる効果があります。
A. 損をしないわけではありません。投資信託は元本保証ではなく、時間分散は「買った直後に大きく下がる」リスクを抑えるための方法です。
A. NISAは1人あたり年間360万円、生涯1,800万円が上限です。枠を超える分は特定口座や預金などを組み合わせます。ご夫婦それぞれの口座を使う方法もあります。
A. 目的によって異なります。増やしたい・必要なときに引き出したい場合は投資信託、保障や相続への備えを重視する場合は保険が候補になります。ご意向を伺ったうえで組み合わせを考えます。
A. はい。絆アセットマネジメントが栃木県を中心に、北関東の皆さまのご相談を独立系IFAとして無料で承っています。オンライン・対面のどちらにも対応しています。
絆アセットマネジメントは、栃木県を中心に独立系IFAとして「証券」と「保険」の両面から資産設計を行う会社です。退職金の運用については、次のようなご相談に対応しています。
退職金を受け取る前、または受け取ってすぐの時期が、計画を立てるいちばん良いタイミングです。無料相談のお申し込みまたはお問い合わせからお気軽にご相談ください。
※「相談現場から」は実際のご相談をもとに、個人が特定されないよう内容を一部変えています。
※本記事は一般的な情報提供を目的としたもので、特定の金融商品をおすすめするものではありません。投資信託は値動きがあり、元本は保証されません。制度の内容は記事作成時点のものです。